全国免费咨询热线
18948310106
免费咨询热线
18948310106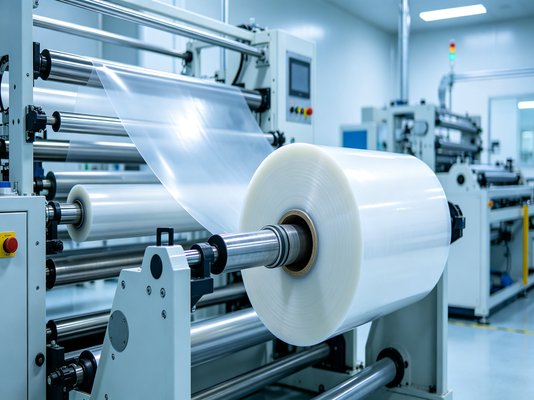
2025年,中国锂电池隔膜出货量预计突破180亿平方米,但产能利用率仅维持在65%左右。行业整体呈现‘总量过剩、结构紧缺’的态势——低端基膜价格战激烈,而高端涂覆隔膜、新型复合膜仍供不应求。这种分化在2026年将更加明显,企业若仍以通用型产品打天下,将面临严峻的库存压力。
从技术路线看,湿法隔膜仍主导动力电池市场,但干法单拉的性价比优势在储能领域重新获得关注。部分厂商已开始将干法产线改造为‘湿法+涂覆’兼容模式,以灵活应对订单波动。
半固态电池商业化提速,对隔膜的机械强度和热稳定性提出更高要求。传统PE/PP基膜难以满足高温烧结工艺,氧化物固态电解质涂层、芳纶涂覆等方案成为研发热点。2026年,预计有超过12家隔膜企业将推出针对半固态电池的专用产品,其中‘超薄基膜+复合无机涂层’结构最受关注,厚度可低至5微米以下。
但固态电池完全替代液态电池仍需时日,隔膜作为核心组件的地位在2026年不会动摇。真正的挑战在于,如何通过工艺创新降低涂覆成本——目前陶瓷涂覆成本占总成本的20%以上,成为规模化应用的瓶颈。
欧盟新电池法要求2027年起碳足迹声明强制实施,日韩车企则明确要求本土化供应。2026年,中国隔膜企业海外产能将集中释放:匈牙利、马来西亚成为热门选址地,预计中国企业在海外规划的隔膜产能将突破40亿平方米。但海外建厂面临设备调试周期长、良率爬坡慢等现实问题,企业需提前储备国际化运营人才。
与此同时,上游原材料价格波动加剧。2025年超高分子量聚乙烯价格同比上涨18%,而隔膜成品价格却下降12%,利润空间被双向挤压。头部企业通过签订长单、布局回收业务对冲风险,中小企业则更多选择差异化细分市场,如特种涂覆膜、耐高温隔膜。
隔膜生产设备长期依赖进口,但2026年这一格局将发生改变。国内厂商在双向拉伸机、萃取槽等核心环节取得突破,国产设备价格比进口低30%-40%,且交付周期缩短一半。某头部企业新建的8条产线中,6条采用国产设备,调试时间从18个月压缩至10个月。
智能工厂建设也在提速。在线缺陷检测系统利用机器视觉和AI算法,能将微孔均匀性检测精度提升至纳米级,减少人工抽检的误差。预计2026年,行业TOP10企业的数字化渗透率将超过70%,单位制造成本有望下降8%-12%。
2026年隔膜行业的胜负手不再只是产能规模,而是技术适配能力、成本控制水平和全球化响应速度。那些能快速迭代产品、绑定优质客户、并保持财务健康的企业,将在新一轮洗牌中站稳脚跟。行业整体增速放缓,但结构性机会依然存在——固态电池、储能、海外市场是三大增长引擎。
惠州市佰思特新能源有限公司(锂电池隔膜)长期关注该领域,持续跟踪技术演进与市场变化,为行业提供务实、专业的观察视角。
Copyright © 2026 佰思特新能源 版权所有 粤ICP备2024327551号-4